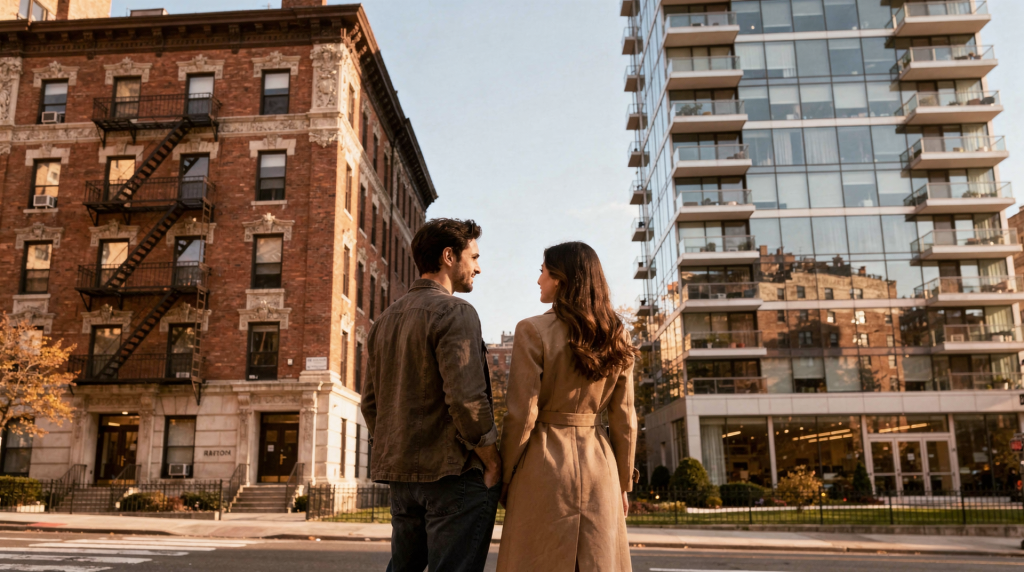
Когда вы стоите перед фасадом довоенного дома на West End Avenue и сравниваете его с башней из стекла и стали в Downtown Brooklyn, вы смотрите не просто на два здания. Вы смотрите на два принципиально разных способа владения жильем в Нью-Йорке. Co-op и condo — это две вселенные со своими правилами, стоимостью входа, уровнем контроля и ежемесячными расходами. В одном случае вы покупаете долю в корпорации и право жить в квартире, в другом — полноценную недвижимость с более простой сделкой и гораздо большей гибкостью. И выбор между ними определит не только ваш бюджет, но и то, насколько свободно вы сможете распоряжаться своей квартирой.
Что такое co-op и condo простыми словами
Co-op
В co-op вы не владеете квартирой напрямую. Покупатель приобретает акции кооперативной корпорации и получает proprietary lease — право жить в конкретной квартире. На практике это означает, что вы становитесь не столько собственником помещения, сколько участником структуры, которая владеет всем зданием. Эта форма владения исторически сложилась в Нью-Йорке как способ контролировать состав жильцов в престижных домах — например, на Парк-авеню или в Верхнем Ист-Сайде, где репутация жильцов ценится не меньше, чем архитектурный облик. Когда вы заходите в такой дом, вы сразу чувствуете эту атмосферу: тяжелые двери из красного дерева, мраморные вестибюли, консьержи в ливреях, которые знают всех жильцов по именам. Здесь вы не просто покупатель, вы — кандидат на вступление в закрытое сообщество.
Condo
В condo вы покупаете саму квартиру как объект недвижимости и получаете deed на конкретный юнит. Это ближе к классическому пониманию собственности: у вас есть титул, а не пакет акций и право проживания. Condo стал активно развиваться в Нью-Йорке с 1980-х годов, когда город начал застраиваться новыми башнями — от стеклянных небоскребов в Midtown до минималистичных комплексов в Williamsburg. Здесь вы владеете недвижимостью так же, как владели бы домом в пригороде: можете продать, подарить, завещать или сдать в аренду — разумеется, с оглядкой на правила конкретного здания. В лобби вас встретит не консьерж в ливрее, а автоматизированная система доступа и абстрактное искусство на стенах. Это другой ритм, другая философия владения.
Ключевая разница: что именно вы покупаете
| Параметр | Co-op | Condo |
|---|---|---|
| Форма владения | Акции корпорации + proprietary lease | Право собственности на квартиру по deed |
| Кто решает, можно ли купить | Совет дома проводит одобрение | Обычно решение проще и формальнее |
| Первоначальный взнос | Часто выше, нередко от 20% и больше | Гибче, иногда от 5–10% |
| Сдача в аренду | Часто ограничена или запрещена | Обычно свободнее, но правила зависят от здания |
| Ежемесячные платежи | Maintenance fee, часто выше | Common charges обычно ниже, но общая цена покупки выше |
| Закрытие сделки | Как правило дешевле | Как правило дороже |
Когда co-op выгоднее
Co-op часто выбирают покупатели, которые хотят снизить цену входа в рынок Манхэттена и готовы мириться с более жесткими правилами. Такие дома нередко стоят дешевле condo сопоставимого размера и локации, в среднем примерно на 10%. Но эта экономия — не просто цифра в объявлении. За ней стоит готовность пройти через многоступенчатый процесс одобрения, собрать гору документов и, возможно, услышать «нет» без объяснения причин. Если вы к этому готовы, co-op может стать вашим билетом в дом с историей, где сохранилась оригинальная лепнина, паркет елочкой и просторные холлы, потому что жильцы десятилетиями заинтересованы в сохранении исторического облика.
Co-op подходит, если:
- вы покупаете жилье для себя, а не под инвестицию;
- вам не нужна частая сдача в аренду;
- вы готовы собрать подробный пакет документов;
- у вас сильный доход, накопления и понятная финансовая история;
- важнее цена покупки, чем свобода распоряжения объектом.
Плюсы co-op
- Более низкая цена входа по сравнению с condo — иногда разница достигает 15–20% в одном и том же районе.
- Часто более «жилой» и однородный состав собственников: соседи живут здесь годами, а не меняются каждый сезон.
- Нередко меньше спекулятивных покупателей и краткосрочной аренды — вы не услышите грохот чемоданов в три часа ночи.
- Ежемесячная нагрузка может быть понятнее, если дом хорошо управляется: maintenance fee часто включает налоги и коммунальные услуги, что упрощает планирование бюджета.
Минусы co-op
- Долгое и требовательное одобрение советом: вас могут попросить предоставить налоговые декларации за несколько лет, рекомендательные письма и даже пройти собеседование.
- Более высокий первоначальный взнос, часто от 20% и выше — некоторые дома требуют 30% или даже 50%.
- Ограничения на субаренду, ремонт, подарки, покупку на компанию или в траст — вы не сможете просто так передать квартиру детям или использовать ее как залог для бизнеса.
- Риск отказа даже при финансово сильном профиле: совет может посчитать, что вы «не впишетесь» в сообщество, и это решение не обязаны мотивировать.
Когда condo выгоднее
Condo чаще выбирают те, кому важны свобода, ликвидность и более предсказуемая сделка. Это особенно актуально для покупателей, которые планируют сдавать жилье, держать его как актив или перепродавать без лишних ограничений. Если вы цените возможность в любой момент уехать на полгода и сдать квартиру через Airbnb (если правила дома позволяют), или купить недвижимость на компанию, не раскрывая личные финансы, condo — ваш выбор. Здесь вы платите больше при покупке, но получаете актив, который работает на вас, а не вы на него.
Condo подходит, если:
- вы хотите максимум контроля над квартирой;
- рассматриваете жилье как инвестицию;
- возможна будущая сдача в аренду;
- вам нужен более простой процесс покупки;
- вы не хотите зависеть от решения кооперативного совета.
Плюсы condo
- Вы владеете недвижимостью напрямую — это классическое право собственности, которое признается во всем мире.
- Значительно больше свободы в аренде, перепродаже и использовании жилья: вы можете сдавать квартиру на длительный срок или посуточно, если это не запрещено правилами здания.
- Обычно проще одобрение сделки и меньше личных проверок: никто не будет спрашивать, почему вы меняли работу три года назад.
- Часто лучше подходит для нерезидентов, инвесторов и тех, кто не живет в Нью-Йорке постоянно: вы можете купить квартиру удаленно и управлять ею через агента.
Минусы condo
- Часто выше цена покупки на сопоставимый объект — разница может составлять 10–30% в зависимости от района.
- Закрытие сделки обычно дороже из-за дополнительных юридических и регистрационных расходов.
- В новых домах common charges и налоговая нагрузка могут быть ощутимыми: бассейны, террасы на крыше и фитнес-центры требуют постоянного финансирования, даже если вы ими не пользуетесь.
- Из-за большей ликвидности и гибкости конкуренция за хорошие объекты выше — будьте готовы к торгам и быстрым решениям.
Что дороже: купить, владеть или продать
Самая частая ошибка покупателей — сравнивать только цену в объявлении. В Нью-Йорке реальная стоимость владения складывается из нескольких слоев, и они могут сильно отличаться в зависимости от типа здания. Представьте две квартиры в одном квартале: одна в co-op с ценником $800,000, другая в condo за $950,000. На первый взгляд, co-op дешевле. Но если maintenance fee составляет $2,500 в месяц, а common charges в condo — $1,200 плюс налоги $800, разница в ежемесячных расходах может оказаться не такой уж большой. А через пять лет, когда вы захотите продать, condo уйдет быстрее и с меньшими ограничениями.
1. Цена покупки
Co-op обычно дешевле на старте. Condo дороже, но вы получаете более ликвидный и гибкий актив. Разница в цене — это плата за свободу: вы не просто покупаете квартиру, вы покупаете возможность распоряжаться ею без оглядки на совет дома.
2. Ежемесячные платежи
У co-op платеж называется maintenance fee и часто включает больше общих расходов здания: налоги, коммунальные услуги, зарплату персонала. У condo платят common charges, а налоги обычно идут отдельной строкой. Поэтому квартира с более низкой ценой может оказаться не такой уж дешевой в ежемесячном владении. Всегда запрашивайте полную расшифровку: что входит в платеж, как он рос последние пять лет и планируются ли повышения.
3. Закрытие сделки
Для co-op закрытие обычно дешевле: часто называют ориентир 1–2% от цены. Для condo затраты обычно выше, примерно 2–4%. Причина проста: в condo больше отдельных юридических и регистрационных расходов, включая сборы за регистрацию титула и работу с банком. Но эти проценты — не просто цифры: при покупке за $1,000,000 разница в 2% составляет $20,000, которые вы должны заложить в бюджет сразу.
Что нужно проверить перед покупкой
Если рассматриваете co-op
- Правила по subletting: разрешена ли сдача и на каких условиях. Некоторые дома позволяют сдавать только на два года из каждых пяти, другие — только с одобрения совета.
- Размер down payment: хватает ли ваших средств под требования дома. В престижных кооперативах могут потребовать 30–50% первоначального взноса.
- Требования по debt-to-income и post-closing liquidity: многие дома хотят видеть, что после покупки у вас останется ликвидных средств на два-три года жизни.
- Разрешены ли покупка через trust, LLC или для родителей/детей — это критично, если вы планируете передать квартиру наследникам.
- Состояние reserve fund и финансовые отчеты здания: слабый резервный фонд может означать будущие дополнительные сборы.
- Есть ли recent assessments — дополнительные сборы на капремонт или ремонт фасада. В довоенных домах это может быть замена лифта или реставрация терракотового декора.
- Насколько строг board interview и как часто были отказы — поговорите с агентом, который знает этот дом.
Если рассматриваете condo
- Размер common charges и что в них включено: иногда в эту сумму входят отопление и вода, иногда — только уборка и охрана.
- Налоги на недвижимость и их динамика: проверьте, не заканчиваются ли временные налоговые льготы от застройщика, которые могут резко повысить ваши расходы.
- Правила по аренде, особенно если вы планируете инвестицию: некоторые новые дома запрещают краткосрочную аренду, другие ограничивают количество арендаторов.
- Наличие amenities и насколько они реально востребованы: бассейн на крыше — это красиво, но его содержание может добавлять сотни долларов к вашим monthly charges.
- Репутация спонсора, если дом новый: были ли у него проблемы с качеством строительства или задержками.
- Возможные special assessments и планы по крупным работам: даже в новом доме могут потребоваться непредвиденные расходы на ремонт фасада или замену окон.
Практический алгоритм выбора
Шаг 1. Определите цель покупки
Задайте себе прямой вопрос: это дом для жизни, запасной актив, инвестиция или временное жилье на несколько лет? Ответ определит все остальное. Если вы планируете жить здесь до старости, co-op может быть идеальным. Если через три года возможен переезд в другой город — condo даст вам свободу маневра.
Шаг 2. Оцените горизонт владения
- На 2–5 лет чаще выигрывает condo из-за гибкости: вы сможете быстро продать или сдать квартиру без длительных согласований.
- На долгий срок co-op может быть выгоднее, если вы покупаете для себя и не планируете частые изменения: вы экономите на цене входа и живете в стабильном сообществе.
Шаг 3. Сравните полную стоимость, а не только цену
Смотрите на:
- monthly payment;
- property tax;
- maintenance/common charges;
- closing costs;
- возможные assessments.
Сложите все это в годовую стоимость владения и сравните с альтернативами. Иногда дорогой condo с низкими monthly charges оказывается выгоднее дешевого co-op с высокими maintenance fees.
Шаг 4. Проверьте будущие ограничения
Если вам нужен домашний офис, животные, ремонт, сдача в аренду или покупка для ребенка — правила дома могут оказаться важнее самой квартиры. В некоторых co-op нельзя держать собак весом больше 20 фунтов или делать перепланировку без одобрения совета. В condo таких ограничений обычно меньше, но они тоже могут быть.
Шаг 5. Сверьте свой профиль с типом здания
Если доход нестабилен, часть денег лежит в акциях, а не в cash, или вы хотите быстро закрыть сделку, condo обычно удобнее. Если вы готовы к проверкам и хотите дешевле войти в рынок — co-op часто рациональнее. Помните: в co-op вы должны выглядеть как идеальный кандидат на бумаге, в condo — просто как платежеспособный покупатель.
Типовые ошибки покупателей
- Сравнивать только asking price, игнорируя monthly carrying costs — это как покупать машину, не думая о расходе топлива и страховке.
- Не читать subletting policy и потом удивляться запрету на аренду — особенно обидно, когда вы купили квартиру как инвестицию, а сдавать ее нельзя.
- Путать «дешевле купить» с «дешевле владеть» — низкая цена входа может обернуться высокими ежемесячными расходами и дополнительными сборами.
- Не закладывать закрытие сделки и дополнительные fees — эти расходы могут составить десятки тысяч долларов, и их нужно иметь в ликвидной форме.
- Игнорировать финансовое здоровье здания: reserves, debt, assessments — слабый резервный фонд может привести к внезапным сборам на ремонт крыши или фасада.
- Выбирать co-op, если нужен быстрый выход из сделки или гибкая перепродажа — процесс одобрения нового покупателя может занять месяцы и сорвать сделку.
Краткий чек-лист перед оффером
- Поняли, что для вас важнее: цена входа или свобода владения.
- Сравнили total monthly cost у co-op и condo.
- Проверили правила по аренде и перепродаже.
- Оценили требования к down payment и наличию ликвидных средств.
- Изучили финансовую отчетность здания.
- Учли closing costs и возможные дополнительные сборы.
- Спросили у агента, насколько дом «строгий» по одобрению покупателей.
Что чаще выбирают в зависимости от сценария
| Сценарий | Обычно лучше |
|---|---|
| Жить самому и надолго | Co-op |
| Инвестиция и аренда | Condo |
| Нужна быстрая сделка | Condo |
| Бюджет ограничен, но нужна хорошая локация | Co-op |
| Нужна свобода перепродажи | Condo |
| Покупка для нерезидента | Чаще condo |
Вывод
Если коротко: co-op — это про более низкую цену входа и больше ограничений, а condo — про свободу, ликвидность и более дорогую покупку. Универсально «лучшего» варианта нет: правильный выбор зависит от того, покупаете ли вы дом для жизни, аренды, перепродажи или долгосрочного хранения капитала. В Нью-Йорке, где каждый квартал имеет свой характер, а каждый дом — свою историю, выбор между co-op и condo становится не просто финансовым решением, а выбором образа жизни. Пройдитесь по neighborhood, который вам нравится, зайдите в лобби, почувствуйте атмосферу. Иногда ответ приходит не из таблиц и расчетов, а из ощущения: здесь я хочу жить.
FAQ
Что проще купить в Нью-Йорке — co-op или condo?
Обычно проще купить condo, потому что процесс одобрения менее жесткий и не требует глубокого рассмотрения советом дома. Вам не нужно проходить собеседование или раскрывать все детали личной жизни — достаточно подтвердить платежеспособность.
Что дешевле по итогу — co-op или condo?
Co-op часто дешевле на старте и по закрытию, но итоговая стоимость зависит от maintenance, налогов и возможных assessments. Если вы планируете жить долго и не сдавать квартиру, co-op может быть выгоднее. Если важна ликвидность и возможность быстро продать — condo оправдывает свою цену.
Можно ли сдавать co-op в аренду?
Иногда можно, но правила сильно зависят от конкретного дома. Во многих co-op аренда ограничена или запрещена. Некоторые разрешают сдавать только на определенный срок и только после того, как вы прожили в квартире несколько лет. Всегда читайте subletting policy до покупки.
Почему co-op может не одобрить покупателя?
Из-за финансовых критериев, структуры дохода, недостатка ликвидных средств, сомнений в надежности профиля или других правил совета дома. Иногда отказ может быть немотивированным: совет просто решает, что вы «не подходите» для их сообщества. Это несправедливо, но это реальность рынка.
Что лучше для инвестора?
Чаще condo, потому что он дает больше свободы в аренде и перепродаже. Вы можете сдавать квартиру на длительный срок или посуточно, менять арендаторов и не спрашивать разрешения у совета. Кроме того, condo проще продать, когда рынок на подъеме.
Что выбрать, если планируете жить в квартире 10 лет?
Если важны цена входа и вы не хотите сдавать жилье, co-op часто выглядит рационально. Вы экономите при покупке и живете в стабильном, устоявшемся сообществе. Если важны гибкость и будущая ликвидность — например, вы не уверены, что через 10 лет все еще будете в Нью-Йорке — стоит смотреть в сторону condo. В конечном счете, выбор зависит от вашего характера: готовы ли вы к правилам ради экономии или предпочитаете платить больше за свободу.